La fiducie reste un outil juridique encore trop discret, alors qu’elle peut sécuriser un financement, organiser la gestion d’actifs ou encadrer une transmission dans un cadre très balisé. Son intérêt tient à sa logique simple sur le papier : des biens sont isolés dans un patrimoine distinct, confiés à un professionnel, puis utilisés pour un objectif précis. Reste à bien comprendre ses règles, ses limites et les situations où ce mécanisme mérite vraiment d’être étudié.
L’article en bref
La fiducie permet de transférer temporairement des biens dans un patrimoine séparé, avec une mission précise et des effets juridiques puissants. Ce cadre rassure souvent les financeurs, mais il demande une rédaction rigoureuse et un vrai travail d’anticipation.
- Une fiducie bien définie : un transfert temporaire vers un patrimoine autonome
- Deux usages majeurs : gestion d’actifs et garantie de dettes
- Un cadre exigeant : contrat écrit, durée limitée, règles précises
- Des choix à mesurer : coûts, risques et accompagnement spécialisé
Comprendre la fiducie, c’est mieux mesurer ses atouts comme ses limites avant toute mise en place.
Dans le langage juridique, la fiducie intrigue souvent parce qu’elle ressemble à un mécanisme sophistiqué alors que son idée de base est assez lisible : séparer certains biens du reste d’un patrimoine pour leur donner une fonction précise. En pratique, cette logique intéresse autant les dirigeants que les financeurs, car elle peut servir à protéger un actif, garantir une dette ou organiser une gestion encadrée. C’est aussi un outil qui supporte mal l’approximation : le moindre flou dans le contrat de fiducie peut fragiliser l’ensemble.
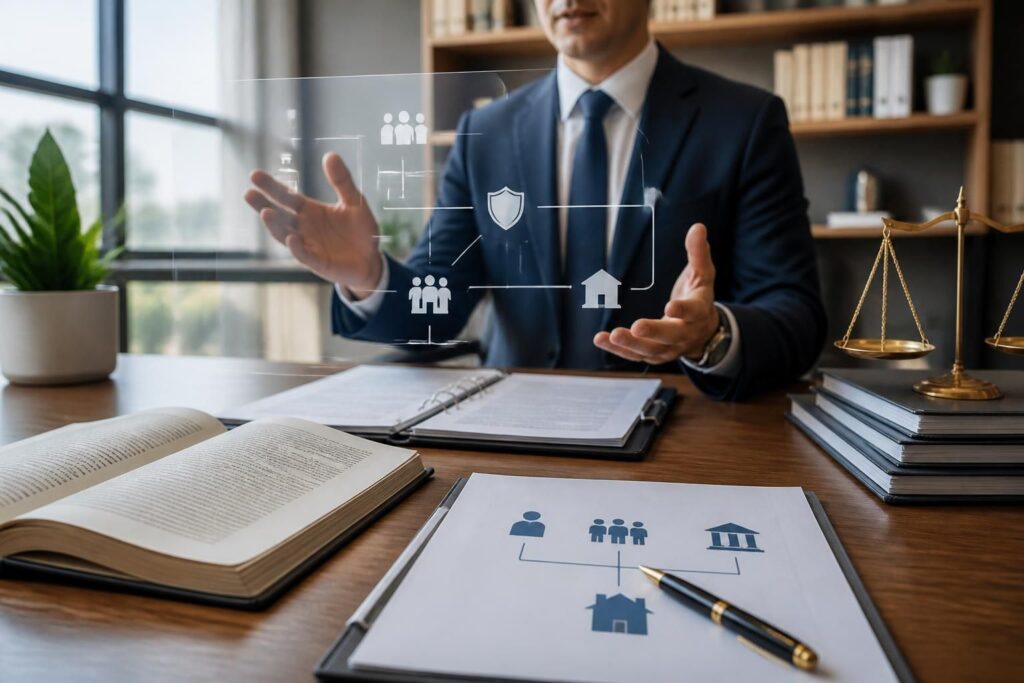
Pour visualiser le mécanisme, imaginez une société qui place un immeuble, des créances ou des titres dans un périmètre autonome, sous la surveillance d’un professionnel. Le bien ne disparaît pas du paysage économique, mais il change de logique de détention, ce qui modifie les rapports avec les créanciers, les associés et parfois les partenaires d’affaires. Cette architecture explique pourquoi la fiducie juridique attire les projets structurés, tout en restant moins utilisée que d’autres outils plus connus.
Définition fiducie : un mécanisme de séparation patrimoniale encadré par le Code civil
La définition fiducie tient en une idée centrale : un constituant transfère des biens, des droits ou des sûretés à un fiduciaire, qui les tient séparés de son propre patrimoine et agit dans un but déterminé au profit d’un ou plusieurs bénéficiaires. Ce transfert de propriété est temporaire et finalisé, ce qui distingue la fiducie d’une cession classique. Le droit français l’encadre de manière stricte afin d’éviter les usages détournés.
Le point clé, c’est l’existence d’un patrimoine d’affectation. Autrement dit, les actifs logés dans la fiducie suivent leurs propres règles de gestion, de restitution ou d’attribution selon ce que prévoit l’acte. Dans la pratique, cela offre une visibilité précieuse sur ce qui est « dédié » à une opération et ce qui reste disponible pour le reste de l’activité.
Les trois acteurs à connaître pour comprendre la fiducie
Une fiducie ne fonctionne jamais à deux seulement. Elle repose sur trois rôles distincts, chacun avec une logique propre : celui qui transfère, celui qui gère et celui qui bénéficie de l’opération. Cette répartition évite les confusions, mais elle impose aussi de bien qualifier les responsabilités de chacun dès le départ.
- Le constituant : la personne ou l’entreprise qui transfère les biens
- Le fiduciaire : le professionnel qui détient et administre les actifs
- Le bénéficiaire fiducie : celui qui profite du mécanisme prévu
Le mandataire fiducie, dans le langage courant, désigne souvent ce tiers de confiance chargé d’exécuter la mission, même si le terme juridique exact dépend du montage. Ce rôle n’est pas décoratif : il conditionne la sécurité du dispositif, puisque le fiduciaire doit respecter le but fixé, rendre compte de sa gestion et agir avec prudence. Une fiducie solide commence donc toujours par une répartition claire des responsabilités.
Types de fiducie : gestion, sûreté et usages patrimoniaux à distinguer
En droit français, les types de fiducie les plus courants sont la fiducie-gestion et la fiducie-sûreté. La première sert à administrer des actifs dans un cadre déterminé, tandis que la seconde sert à garantir une dette. Cette distinction n’est pas seulement théorique : elle change le sort des biens, les pouvoirs du fiduciaire et le scénario de sortie.
On parle parfois de « fiducie familiale », mais il s’agit d’une expression de pratique plutôt que d’une catégorie autonome. Elle recouvre des montages pensés pour organiser la détention d’actifs, préparer une transmission ou éviter certains blocages entre proches. Là encore, la prudence s’impose, car les usages patrimoniaux peuvent vite croiser des enjeux successoraux ou fiscaux sensibles.
Fiducie-gestion : quand l’objectif est d’administrer un actif avec méthode
La fiducie-gestion sert à confier des biens à un professionnel afin qu’il les administre selon une mission définie. Elle peut concerner des immeubles, des titres ou des créances, par exemple lorsqu’une entreprise veut préparer une cession, centraliser la gestion d’actifs dispersés ou sécuriser un portefeuille. Dans ce cadre, le fiduciaire agit comme un gestionnaire spécialisé, avec des pouvoirs qui restent bornés par le contrat.
Un cas fréquent concerne une société qui souhaite mettre à l’abri un immeuble utilisé pour son activité, sans pour autant en perdre la maîtrise économique d’emblée. La fiducie permet alors de distinguer l’usage courant du bien et sa détention juridique, ce qui peut simplifier certaines opérations internes. C’est un outil de méthode autant que de protection.
Fiducie-sûreté : une garantie forte pour les financements
La fiducie-sûreté est conçue pour garantir le remboursement d’une dette. Le débiteur transfère un actif au fiduciaire, et si tout se passe comme prévu, le bien lui est restitué à la fin ; en cas de défaut, il peut être attribué au créancier ou réalisé pour solder la dette. Cette mécanique intéresse particulièrement les opérations de refinancement, les restructurations et les financements complexes.
Dans une négociation bancaire, cette forme de garantie peut rassurer les prêteurs parce qu’elle repose sur un vrai transfert de propriété, et non sur une simple promesse. C’est aussi ce qui explique son importance dans des dossiers où le calendrier, la valorisation des actifs et les scénarios de crise doivent être pensés à l’avance. Une fiducie-sûreté mal calibrée peut au contraire devenir source de tension.
Fonctionnement fiducie : contrat, durée, transfert de propriété et obligations
Le fonctionnement fiducie repose sur un contrat écrit qui fixe les biens concernés, la mission, la durée et les conditions de fin. Le texte doit être précis, car l’acte organise un transfert de propriété temporaire vers un patrimoine distinct. Sans rédaction soignée, le montage perd vite en sécurité et peut susciter des contestations.
En pratique, ce contrat prévoit aussi les pouvoirs du fiduciaire, les règles de contrôle, les modalités de restitution et les cas de réalisation des biens. C’est ce niveau de détail qui donne à la fiducie sa force, mais c’est aussi ce qui la rend plus technique qu’une sûreté classique. Mieux vaut donc raisonner en scénario complet plutôt qu’en simple formalité.
Les clauses qui structurent réellement l’opération
Un acte bien construit ne se limite pas à nommer les parties. Il décrit les actifs, organise la mission et anticipe les scénarios de défaut ou de sortie. Voici les points que l’on retrouve presque toujours dans un montage sérieux :
- Identification précise des biens, droits ou sûretés transférés
- Durée du dispositif et conditions de prorogation éventuelle
- Mission, pouvoirs et limites du fiduciaire
- But déterminé de l’opération
- Conditions de restitution, de réalisation ou d’attribution
Cette logique évite un piège classique : croire qu’une fiducie fonctionne « automatiquement ». En réalité, tout dépend de l’écriture du contrat et de la cohérence entre l’objectif poursuivi et les moyens prévus. Une bonne clause ne fait pas tout, mais elle évite déjà bien des litiges.
| Élément | Rôle dans la fiducie | Point de vigilance |
|---|---|---|
| Biens transférés | Définissent le périmètre de la fiducie | Ils doivent être identifiés sans ambiguïté |
| Fiduciaire | Administre le patrimoine fiduciaire | Ses pouvoirs doivent être encadrés |
| Bénéficiaire fiducie | Reçoit l’avantage attendu du montage | Sa désignation doit être claire |
| Durée | Fixe la limite temporelle de l’opération | Le contrat doit rester conforme aux textes |
Le transfert de propriété est le cœur de l’opération, mais il ne faut pas le confondre avec une dépossession définitive. Les biens sortent du patrimoine ordinaire pour entrer dans une logique affectée, puis reviennent ou sont attribués selon les conditions prévues. Cette souplesse fait la force du mécanisme, à condition d’en maîtriser chaque étape.
Gestion fiduciaire : rôle du fiduciaire, sécurité et responsabilités
La gestion fiduciaire ne se résume pas à conserver des documents dans un dossier. Le fiduciaire doit administrer les biens, respecter le but convenu, tenir une comptabilité séparée et rendre des comptes régulièrement. Ce niveau d’exigence explique pourquoi la fonction est réservée à des acteurs spécialisés.
En droit français, tous les professionnels ne peuvent pas devenir fiduciaires. Le dispositif est en principe confié à certains établissements financiers, assureurs ou entreprises d’investissement, avec des cadres particuliers pour certaines professions comme l’avocat selon les cas. Cette sélection vise à sécuriser l’opération, car le fiduciaire porte une responsabilité importante.
Pourquoi la responsabilité du fiduciaire est un sujet central
Le fiduciaire agit dans un espace de confiance, mais cette confiance ne dispense ni de prudence ni de contrôle. En cas de négligence, de conflit d’intérêts ou de non-respect du contrat, sa responsabilité peut être engagée. C’est particulièrement sensible lorsque les actifs sont volatils, comme des créances, des titres ou un portefeuille immobilier.
Dans un dossier de financement, par exemple, le fiduciaire doit veiller à la bonne application des critères de couverture, au suivi des flux et au déclenchement des mécanismes de sortie si un défaut survient. L’équilibre est délicat : il faut protéger le bénéficiaire sans dénaturer les droits du constituant. C’est précisément ce dosage qui fait la qualité d’un montage fiduciaire.
Avantages de la fiducie pour les entreprises : sécurité, souplesse et pilotage du risque
Pour les dirigeants, la fiducie présente un intérêt concret lorsqu’il faut sécuriser une opération sans figer toute la structure patrimoniale. Elle peut protéger certains actifs des créanciers extérieurs au montage, clarifier ce qui est réellement affecté à un financement et faciliter la discussion avec des partenaires bancaires. Ce n’est donc pas un gadget juridique, mais un outil de pilotage.
Son autre atout réside dans la souplesse contractuelle. Le contrat peut préciser la durée, les conditions de gestion, les règles de valorisation et les scénarios de défaut, ce qui permet d’adapter l’architecture au besoin réel. À l’échelle d’une entreprise, cette finesse peut faire la différence dans une restructuration ou un refinancement.
Exemple simple : une société exploite un immeuble de bureaux et souhaite obtenir un refinancement. L’actif peut être placé en fiducie-sûreté au bénéfice des banques, tout en restant exploité par la société tant que les échéances sont respectées. Le bien devient alors une garantie lisible, sans être immobilisé de façon stérile.
Limites et coûts : quand la fiducie devient un choix à peser avec prudence
La fiducie n’est pas un réflexe à adopter par principe. Sa première limite est sa technicité : le régime repose sur des règles précises, au croisement du droit civil, des sûretés, des procédures collectives et de la fiscalité. Une rédaction approximative peut entraîner des litiges, une requalification ou la perte de l’efficacité recherchée.
Le coût compte aussi. Il faut intégrer la rémunération du fiduciaire, les honoraires de conseil, les expertises de valorisation et parfois des formalités spécifiques selon les biens transférés. Pour un projet d’envergure, ces dépenses peuvent être justifiées ; pour un patrimoine modeste, le dispositif peut vite paraître disproportionné.
| Aspect | Atout principal | Limite à anticiper |
|---|---|---|
| Sécurité | Protection renforcée des actifs affectés | Risque de contestation si le montage est mal préparé |
| Souplesse | Contrat modulable selon l’objectif | Montage technique et plus long à structurer |
| Coût | Pertinent pour des enjeux financiers élevés | Frais de mise en place et de suivi parfois importants |
| Usage patrimonial | Organisation fine de la détention | Vigilance accrue sur les risques familiaux et fiscaux |
Dans les dossiers dits familiaux, les tensions peuvent venir s’ajouter au reste : incompréhension du mécanisme, impression d’injustice, suspicion de libéralité déguisée ou contestations ultérieures. La fiducie peut aider à structurer, mais elle n’efface pas les sujets de fond. Un montage utile est d’abord un montage compris par ceux qu’il concerne.
Exemples de fiducie en entreprise : trois cas concrets pour mieux voir le mécanisme
Les exemples parlent souvent mieux que les définitions. Une entreprise peut utiliser la fiducie pour refinancer un immeuble, sécuriser des créances clients ou rassurer un investisseur qui demande des conditions précises avant d’entrer au capital. Dans chacun de ces cas, le mécanisme sert à organiser une relation de confiance juridiquement outillée.
Premier cas : une société de services met un portefeuille de créances en fiducie pour obtenir de la trésorerie. Les encaissements sont affectés au remboursement de la ligne de financement, puis les flux résiduels reviennent au constituant une fois la dette éteinte. Deuxième cas : une start-up place certaines actions fondatrices sous contrôle fiduciaire jusqu’à l’atteinte de jalons prédéfinis. Troisième cas : un groupe sécurise un actif immobilier dans une opération de restructuration pour rassurer ses prêteurs.
Ces scénarios montrent un point commun : la fiducie ne sert pas à « cacher » un actif, mais à le rendre disponible pour une finalité précise. Ce n’est ni une boîte noire ni une promesse vague ; c’est un instrument de gestion et de garantie qui repose sur des règles explicites.
Fiducie et droit français : un cadre plus strict que le trust anglo-saxon
La fiducie française s’inspire du trust, mais elle ne fonctionne pas selon la même logique. Le droit français refuse notamment l’usage de ce mécanisme comme simple libéralité déguisée, ce qui limite les montages trop libres. Cette différence explique pourquoi les comparaisons internationales doivent rester prudentes.
Le cadre français mise davantage sur la transparence, l’enregistrement et le contrôle des conditions du contrat. Pour un groupe présent dans plusieurs pays, cette spécificité compte beaucoup : une structure patrimoniale qui paraît évidente dans un système de common law ne produira pas les mêmes effets en France. La vigilance transfrontalière est donc essentielle.
Fiducie en 2026 : les bons repères avant d’aller plus loin
En 2026, la fiducie conserve une place utile mais encore discrète dans la boîte à outils juridique des entreprises. Son efficacité dépend moins d’un effet de mode que de la qualité de son paramétrage et de l’adéquation avec le besoin réel. Pour un dirigeant, l’enjeu est simple : savoir si l’on cherche à garantir, à gérer ou à transmettre, puis vérifier si la fiducie est le bon véhicule.
Avant toute mise en place, quelques réflexes aident à éviter les faux pas : identifier précisément les biens, vérifier la compatibilité avec les autres sûretés, anticiper la sortie du dispositif et tester la robustesse du scénario de défaut. Ce travail d’amont n’a rien de superflu ; il conditionne souvent la valeur pratique du montage. C’est là que la fiducie passe du concept au levier opérationnel.
Quand elle est bien pensée, la fiducie peut devenir un véritable appui de stratégie patrimoniale et financière. Quand elle est improvisée, elle se transforme vite en source de complexité. La différence tient rarement au principe lui-même, mais presque toujours à la façon dont il est construit.
Quelle est la définition simple de la fiducie ?
La fiducie est un mécanisme par lequel un constituant transfère des biens, droits ou sûretés à un fiduciaire, qui les détient dans un patrimoine séparé pour une mission précise au profit d’un bénéficiaire.
Quels sont les principaux types de fiducie ?
En pratique, on distingue surtout la fiducie-gestion, destinée à administrer des actifs, et la fiducie-sûreté, utilisée pour garantir une dette. Les usages patrimoniaux dits familiaux existent aussi, mais ils demandent une grande prudence.
Quel est le rôle du fiduciaire ?
Le fiduciaire reçoit les biens, les gère séparément de son propre patrimoine et exécute la mission prévue par le contrat. Il doit agir avec loyauté, prudence et transparence, tout en rendant des comptes aux parties concernées.
La fiducie convient-elle à toutes les entreprises ?
Non. Elle est surtout pertinente lorsque l’enjeu est élevé, qu’il s’agisse d’un financement, d’une restructuration ou d’une organisation patrimoniale précise. Son coût et sa technicité la rendent moins adaptée aux situations simples.
Pourquoi faire relire un contrat de fiducie ?
Parce que la validité et l’efficacité du montage dépendent de la précision des clauses, de la cohérence avec les autres règles applicables et de l’anticipation des scénarios de sortie. Une relecture spécialisée limite les risques de contestation.
Je suis Élodie Vasseur, ancienne responsable formation devenue rédactrice spécialisée formation, compétences et carrière. E-learning, montée en compétences, reconversion, RH, création d’activité : j’écris des guides concrets pour aider chacun à se former et faire les bons choix professionnels. Sur Tudio, je vulgarise, je compare et je cite mes sources — sans jargon ni promesse miracle.


